

-
The Social Security (Minimum Standards) Convention, 1952 (No. 102) is the International Labour Organization’s (ILO) landmark social security Convention. To date, Convention No. 102 is the only international treaty with a systemic vision of social security. It is grounded in a set of core financing, governance and administration principles that include:
- Responsibility of the State
- Rights defined by law
- Minimum levels of protection for both contributory and non-contributory schemes
- Collective financing and financial sustainable
- Participatory management
- Transparency and compliance mechanisms
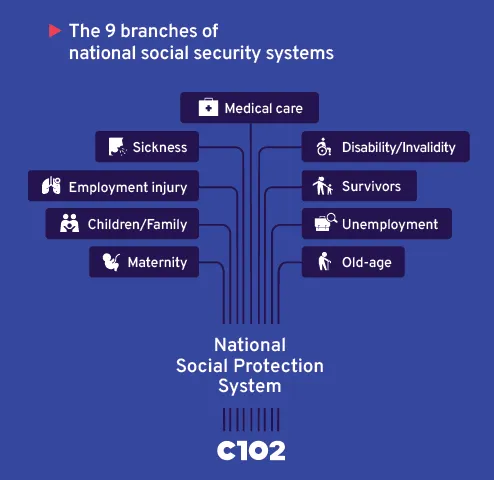
Convention No. 102 further sets out the minimum levels of protection to be guaranteed in relation to coverage, adequacy of benefits, conditions for entitlement and duration with respect to a set of nine social risks often referred to as the branches of national social security systems. These include medical care and benefits provided in case of sickness, unemployment, old age, employment injury, family responsibilities, maternity, invalidity and death of the breadwinner (see the below figure).
 © ILO© ILO
Convention No. 102: Strong roots for sound and sustainable social protection systems -
- Quốc gia khi phê chuẩn Công ước Lao động quốc tế cam kết áp dụng[1] Công ước trong pháp luật và thực tiễn quốc gia, đồng thờibáo cáo theo định kỳ về việc áp dụng Công ước. Công ước số 102 đặc biệt yêu cầu tất cả các quốc gia phê chuẩn cần cung cấp "thông tin đầy đủ liên quan đến các luật và quy định có hiệu lực đối với các điều khoản của Công ước" (Điều 76). Ngược lại, các đề án và chương trình không có cơ sở pháp lý sẽ không được xem là bằng chứng về sự tuân thủ theo các quy định của Công ước.
- Tuy nhiên, Công ước số 102 có sự linh hoạt đáng kể cho các quốc gia để xác định các vấn đề của chính sách ASXH thông qua luật pháp và quy định quốc gia. Ví dụ, các quốc gia có thể quy định theo luật cách thức và thời điểm tạm dừng cấp lương hưu nếu người thụ hưởng tiếp tục làm việc. Tương tự, luật pháp quốc gia có thể xác định mức độ khuyết tật vĩnh viễn để được hưởng chế độ lương hưu khuyết tật.
-
Điều quan trọng là các hệ thống ASXH phải được xây dựng dựa trên các khuôn khổ pháp lý vững chắc , bởi vì: (1) đảm bảo rằng ASXH là một quyền chứ không phải là vấn đề từ thiện; (2) đảm bảo sự ổn định của chương trình và chiến lược dài hạn; (3) đảm bảo khả năng dự đoán và tính bền vững; (4) hỗ trợ xác định phân định trách nhiệm giữa chủ thể quyền và chủ thể có nghĩa vụ thực hiện quyền; (5) duy trì các quyền và xây dựng các biện pháp bảo vệ chống lại sự quản trị tùy tiện; (6) cho phép Nhà nước và những người vận động chính sách giám sát hiệu quả hơn (ví dụ như Ombudsman[2]); (7) Đảm bảo đối thoại xã hội và quy trình pháp lý và tài chính phù hợp.
Chú thích:
[1]Theo quy định tại khoản 2 Điều 6 Luật Điều ước quốc tế năm 2016, căn cứ vào yêu cầu, nội dung, tính chất của điều ước quốc tế, Quốc hội, Chủ tịch nước, Chính phủ khi quyết định chấp nhận sự ràng buộc của điều ước quốc tế đồng thời quyết định áp dụng trực tiếp toàn bộ hoặc một phần điều ước quốc tế đó đối với cơ quan, tổ chức, cá nhân trong trường hợp quy định của điều ước quốc tế đã đủ rõ, đủ chi tiết để thực hiện; quyết định hoặc kiến nghị sửa đổi, bổ sung, bãi bỏ hoặc ban hành văn bản quy phạm pháp luật để thực hiện điều ước quốc tế đó.
[2] “Ombudsman" là thiết chế thanh tra nghị viện, cơ quan độc lập giúp tăng cường chức năng giám sát của Nghị viện hoặc Quốc hội nhiều nước trên thế giới. Ở Việt Nam chức năng này theo quy định của Luật Tổ chức Quốc hội năm 2013 và Luật Tổ chức quốc hội (sửa đổi) năm 2020 thuộc về Ủy ban Thường vụ Quốc hội và các Ủy ban chuyên môn của Quốc hội.
- Quốc gia khi phê chuẩn Công ước Lao động quốc tế cam kết áp dụng[1] Công ước trong pháp luật và thực tiễn quốc gia, đồng thờibáo cáo theo định kỳ về việc áp dụng Công ước. Công ước số 102 đặc biệt yêu cầu tất cả các quốc gia phê chuẩn cần cung cấp "thông tin đầy đủ liên quan đến các luật và quy định có hiệu lực đối với các điều khoản của Công ước" (Điều 76). Ngược lại, các đề án và chương trình không có cơ sở pháp lý sẽ không được xem là bằng chứng về sự tuân thủ theo các quy định của Công ước.
-
- Nhiều suy nghĩ thường cho rằng Công ước số 102 chỉ liên quan đến ASXH của người lao động hưởng lương, nhưng trên thực tế Công ước thừa nhận rằng có nhiều phương pháp để đảm bảo ASXH. Công ước thiết lập các mức bảo vệ được đảm bảo tối thiểu không chỉ cho "lao động hưởng lương" mà còn đối với "những người đang tham gia hoạt động kinh tế" và "cư dân có gia cảnh trong trường hợp bảo vệ thấp hơn một mức nhất định" hoặc "tất cả cư dân" trong một số trường hợp cụ thể. Nói cách khác, Công ước số 102 quy định về các cơ chế cung cấp các chế độ gắn với tiền lương (tức là các chương trình bảo hiểm xã hội), chế độ cố định và các chế độ trên cơ sở thẩm tra gia cảnh (tức là các chương trình trợ giúp xã hội). Trong trường hợp chăm sóc y tế, Công ước số 102 cũng xem xét các chế độ dựa trên cư trú (tức là các chương trình phổ quát).
- Công ước số 102 cho phép mỗi quốc gia thành viên lựa chọn để xác định cơ chế nào trong ba cơ chế này sẽ sử dụng để chứng minh sự tuân thủ đối với từng chế độ ASXH mà quốc gia chấp nhận. Nói cách khác, một quốc gia có chương trình trợ giúp xã hội cung cấp trợ cấp ốm đau, thất nghiệp và hưu trí cho những người có thu nhập thấp có thể sử dụng cơ chế đó để chứng minh sự tuân thủ với Công ước số 102.
- Ngoài ra, Công ước thiết lập tiêu chuẩn tối thiểu cho mỗi cơ chế này, và quốc gia có thể cung cấp sự bảo vệ cao hơn mức tối thiểu xét cả về đối tượng được bảo vệ và mức hưởng của chế độ được quy định bởi luật pháp quốc gia.
- Nói tóm lại, Công ước số 102 không chỉ liên quan đến việc bảo vệ người lao động hưởng lương, mà còn cả người lao động tự do, người có thu nhập thấp và cư dân (trong trường hợp chăm sóc y tế).
- Nhiều suy nghĩ thường cho rằng Công ước số 102 chỉ liên quan đến ASXH của người lao động hưởng lương, nhưng trên thực tế Công ước thừa nhận rằng có nhiều phương pháp để đảm bảo ASXH. Công ước thiết lập các mức bảo vệ được đảm bảo tối thiểu không chỉ cho "lao động hưởng lương" mà còn đối với "những người đang tham gia hoạt động kinh tế" và "cư dân có gia cảnh trong trường hợp bảo vệ thấp hơn một mức nhất định" hoặc "tất cả cư dân" trong một số trường hợp cụ thể. Nói cách khác, Công ước số 102 quy định về các cơ chế cung cấp các chế độ gắn với tiền lương (tức là các chương trình bảo hiểm xã hội), chế độ cố định và các chế độ trên cơ sở thẩm tra gia cảnh (tức là các chương trình trợ giúp xã hội). Trong trường hợp chăm sóc y tế, Công ước số 102 cũng xem xét các chế độ dựa trên cư trú (tức là các chương trình phổ quát).
-
Các chương trình đóng góp
- Các chương trình đóng góp là các chương trình trong đó quyền được hưởng chế độ ASXH được quy định trực tiếp bởi các khoản đóng góp của những người được bảo vệ (người thụ hưởng thực tế hoặc tiềm năng) và người sử dụng lao động của họ. Bảo hiểm xã hội là hình thức phổ biến nhất của các chương trình ASXH đóng góp. Không giống như bảo hiểm thương mại, bảo hiểm xã hội không hướng đến lợi nhuận mà hướng đến đảm bảo một mức sống nhất định và tiếp cận chăm sóc y tế thông qua cơ chế chia sẻ giữa những người tham gia chương trình.
- Theo các chương trình này, chế độ được gắn với thu nhập trước đây của thành viên và mức độ họ đã đóng góp - lịch sử đóng góp. Thành viên muốn hưởng chế độ ASXH khi xảy ra rủi ro thường phải chứng minh họ đã có đóng góp nhất định. Số tiền trợ cấp cũng thường gắn với lịch sử đóng góp và thu nhập trước đây của người thụ hưởng (ví dụ: lương hưu có thể được tính trên cơ sở thu nhập trung bình trong giai đoạn lao động).
- Kết hợp với các biện pháp khác, việc đưa người lao động trong khu vực kinh tế phi chính thức vào các cơ chế ASXH đóng góp có thể là thúc đẩy quá trình chuyển đổi của họ sang nền kinh tế chính thức. Điều này cũng củng cố tiềm năng và tính bền vững của hệ thống đóng góp bằng cách mở rộng chia sẻ rủi ro. Mặc dù việc mở rộng các cơ chế ASXH đóng góp giúp giảm bớt gánh nặng đối với các chế độ ASXH do thuế chi trả, nhưng việc mở rộng có thể đòi hỏi một mức bao cấp nhất định từ Nhà nước, ít nhất trong giai đoạn đầu, để trang trải một phần hoặc toàn bộ các khoản đóng góp hoặc chi phí chi trả cho chế độ ASXH.
Các chương trình không đóng góp (nguồn chi trả từ thuế/ngân sách Nhà nước[1])
- Các chương trình không đóng góp (do NSNN chi trả) có phạm vi rộng, bao gồm các chương trình phổ cập toàn dân (như dịch vụ y tế quốc gia), các chương trình hướng đến một số nhóm dân số nhất định (ví dụ: trẻ em dưới một độ tuổi nhất định hoặc người cao tuổi trên một độ tuổi nhất định) và các chương trình thẩm tra gia cảnh (như trợ giúp xã hội). Các chương trình không đóng góp thường được chi trả thông qua thuế hoặc các khoản thu khác của Nhà nước (ví dụ: các khoản thu chuyên dùng) hay trong một số trường hợp nhất định, thông qua các khoản tài trợ hoặc vay nước ngoài. Chế độ có thể bằng tiền mặt hoặc hiện vật.
- Các chương trình thẩm tra gia cảnh có vai trò quan trọng trong việc giảm nghèo, với điều kiện là các chế độ ASXH được cung cấp, cùng với các biện pháp hỗ trợ khác như các chính sách liên quan đến nhà ở, giáo dục, nước sạch, vệ sinh và giao thông công cộng, đảm bảo một mức tối thiểu được xác định bởi quốc gia là đủ để cung cấp mức độ bảo vệ thoả đáng. Chúng có thể tương đương với chuẩn nghèo hoặc giá trị tiền tệ của một tập hợp hàng hóa và dịch vụ cần thiết.
- Các chương trình không đóng góp (do NSNN chi trả) đặc biệt phù hợp với những người không trong diện bao phủ của các chương trình đóng góp, vì họ làm việc trong nền kinh tế phi chính thức hoặc không đáp ứng đủ các điều kiện để được hưởng trợ cấp từ chương trình đóng góp. Các chương trình không đóng góp có thể đảm bảo an ninh thu nhập cơ bản và tiếp cận chăm sóc sức khỏe và qua đó đó đảm bảo họ có cuộc sống ổn định.
- Mức độ và phạm vi chế độ ASXH của các cơ chế không đóng góp thường không gắn với mức thu nhập và do đó thấp hơn so với chế độ bảo hiểm xã hội. Cơ chế này áp dụng chủ yếu với các chế độ đảm bảo an ninh thu nhập, khác với các đảm bảo chăm sóc y tế. Trong nhiều trường hợp, mức hưởng không đủ để đáp ứng nhu cầu của người dân. Vì lý do này, Nhà nước nên đảm bảo các chế độ ASXH không đóng góp phải thoả đáng và được cung cấp cho tất cả những người có nhu cầu như một phần của sàn ASXH quốc gia, qua đó sẽ đảm bảo rằng những người không tham gia các cơ chế đóng góp được tiếp cận với an ninh thu nhập cơ bản và chăm sóc y tế thiết yếu. Nhà nước cũng cần mở rộng diện bao phủ của các cơ chế đóng góp, đặc biệt là thông qua các chính sách chính thức hóa, để đảm bảo rằng nhiều người được bảo vệ tốt hơn.
Chú thích:[1] Ở Việt Nam, các chương trình ASXH không đóng góp do Ngân sách Nhà nước (NSNN) chi trả. Để thuận tiện tài liệu này sẽ dịch thống nhất là các chương trình ASXH không đóng góp do NSNN chi trả.
-
- Công ước số 102 không vận động cho một mô hình ASXH có thể phù hợp với tất cả mọi quốc gia. Công ước cho phép mỗi quốc gia phê chuẩn xem xét sự kết hợp tối ưu nhất giữa các phương pháp và cách tiếp cận tài chính và quản lý để đảm bảo sự bảo vệ cần thiết, miễn là quốc gia đó tuân thủ các tiêu chuẩn và nguyên tắc tối thiểu mà quốc gia đó đặt ra.
- Cụ thể, Công ước số 102 cho rằng ASXH có thể đạt được thông qua hai cơ chế chi trả chính, đó là đóng góp của người lao động và người sử dụng lao động dựa trên tiền lương hoặc thu nhập (các chương trình bảo hiểm xã hội) và Ngân sách Nhà nước (bao gồm các chương trình phổ cập toàn dân và các chương trình trợ giúp xã hội), hoặc kết hợp cả hai. Như vậy, việc áp dụng Công ước số 102 không chỉ giới hạn ở các chế độ bảo hiểm xã hội.
- Trong thực tế, ranh giới giữa các chương trình đóng góp và không đóng góp thường không rõ ràng. Các chương trình bảo hiểm xã hội cũng được hưởng lợi một phần từ ngân sách, ví dụ như hỗ trợ người có thu nhập thấp đóng BHXH hoặc hỗ trợ các chi phí liên quan đến chế độ hay quản lý BHXH. Hỗ trợ có thể được quy định trước bởi pháp luật hoặc trong trường hợp đột xuất để đảm bảo cân đối tài chính.
- Kinh nghiệm cho thấy các quốc gia đã đạt được thành công bao phủ phổ cập hoặc cận phổ cập thường sử dụng kết hợp các cơ chế và nguồn chi trả.
- Công ước số 102 không vận động cho một mô hình ASXH có thể phù hợp với tất cả mọi quốc gia. Công ước cho phép mỗi quốc gia phê chuẩn xem xét sự kết hợp tối ưu nhất giữa các phương pháp và cách tiếp cận tài chính và quản lý để đảm bảo sự bảo vệ cần thiết, miễn là quốc gia đó tuân thủ các tiêu chuẩn và nguyên tắc tối thiểu mà quốc gia đó đặt ra.
-
- Công ước số 102 xác định không có cách duy nhất để đảm bảo và quản lý ASXH. Do đó, Công ước quy định ba loại cơ chế chính các quốc gia có thể chứng minh sự tuân thủ: các chương trình cho người lao động hưởng lương; các chương trình cho nhóm dân số đang hoạt động kinh tế; và các chương trình thẩm tra gia cảnh cho cư dân.
- Theo đó, các quốc gia cung cấp trợ cấp ốm đau, trợ cấp thất nghiệp, trợ cấp hưu trí, trợ cấp trẻ em và gia đình, trợ cấp khuyết tật và/hoặc trợ cấp tiềntuất thông qua các chương trình cho cư dân có gia cảnh trong trường hợp bảo vệ thấp hơn một mức nhất định (tức là các chương trình trợ giúp xã hội có thẩm tra gia cảnh), có thể sử dụng các chương trình này để chứng minh rằng quốc gia tuân thủ các tiêu chuẩn và nguyên tắc được quy định trong Công ước số 102.
- Nói cách khác, các chương trình trợ giúp xã hội cho cư dân có gia cảnh thấp hơn một mức nhất định, có thể được sử dụng để áp dụng Công ước số 102 với điều kiện chúng được quy định trong pháp luật và đáp ứng các tiêu chuẩn về diện bao phủ, điều kiện hưởng, mức hưởng và thời gian hưởng và các nguyên tắc được quy định trong Công ước.
- Công ước số 102 xác định không có cách duy nhất để đảm bảo và quản lý ASXH. Do đó, Công ước quy định ba loại cơ chế chính các quốc gia có thể chứng minh sự tuân thủ: các chương trình cho người lao động hưởng lương; các chương trình cho nhóm dân số đang hoạt động kinh tế; và các chương trình thẩm tra gia cảnh cho cư dân.
-
- Theo cơ chế trách nhiệm trực tiếp của người sử dụng lao động (NSDLĐ), việc trả bồi thường cho người lao động hoặc tiền tuất cho thân nhân là trách nhiệm pháp lý của NSDLĐ. Do gánh nặng tài chính của việc đáp ứng nghĩa vụ này chỉ thuộc về người sử dụng lao động, các tiêu chuẩn ASXH của ILO không tính các chương trình đó vì chúng không tương thích với nguyên tắc tài chính tập thể theo đó chế độ được chi trả bằng đóng góp hoặc NSNN, hoặc kết hợp hoặc cả hai. Tài chính tập thể là chìa khóa cho ASXH, bởi vì nó tạo điều kiện cho cả việc chia sẻ rủi ro cho người lao động và người sử dụng lao động.
- Cơ chế trách nhiệm của NSDLĐ có thể tạo gánh nặng quá mức lên NSDLĐ, đặc biệt là các doanh nghiệp nhỏ và siêu nhỏ. Ví dụ, một doanh nghiệp nhỏ có thể gặp khó khăn trong việc vừa trả lương cho lao động nữ trong thời gian nghỉ thai sản vừa trả lương cho người thay thế. Điều này có thể dẫn đến việc không tuân thủ và làm cho việc bảo vệ phần lớn không hiệu quả, ví dụ như khi NSDLĐ mất khả năng chi trả. Trong những trường hợp như vậy, người lao động muốn được bồi thường phải thông qua khiếu kiện, nhưng quy trình này có thể kéo dài và tốn kém. Do đó, bảo hiểm xã hội là cơ chế cho doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và siêu nhỏ, lên kế hoạch chia sẻ rủi ro, cho phép dàn đều các khoản đóng góp cho thai sản và các chế độ ASXH khác trong một khoảng thời gian dài hơn và theo cách dễ dự đoán hơn.
- Hơn nữa, cơ chế trách nhiệm của NSDLĐ có thể dẫn đến các hành vi phân biệt đối xử. Ví dụ, NSDLĐ có thể không sẵn sàng tuyển dụng, giữ chân hoặc thăng chức cho người lao động nữ trong độ tuổi sinh đẻ do có thể phát sinh chi phí để trả toàn bộ hoặc một phần tiền lương của họ trong thời gian nghỉ thai sản, hoặc những người lao động có tình trạng sức khoẻ nào đó vì những lý do tương tự liên quan đến việc chi trả trợ cấp ốm đau.
- Nói tóm lại, các cơ chế tài chính tập thể cung cấp sự bảo vệ tốt hơn, đảm bảo sự bình đẳng hơn về đối xử, đoàn kết và chia sẻ rủi ro, và phù hợp với Công ước số 102.
- Theo cơ chế trách nhiệm trực tiếp của người sử dụng lao động (NSDLĐ), việc trả bồi thường cho người lao động hoặc tiền tuất cho thân nhân là trách nhiệm pháp lý của NSDLĐ. Do gánh nặng tài chính của việc đáp ứng nghĩa vụ này chỉ thuộc về người sử dụng lao động, các tiêu chuẩn ASXH của ILO không tính các chương trình đó vì chúng không tương thích với nguyên tắc tài chính tập thể theo đó chế độ được chi trả bằng đóng góp hoặc NSNN, hoặc kết hợp hoặc cả hai. Tài chính tập thể là chìa khóa cho ASXH, bởi vì nó tạo điều kiện cho cả việc chia sẻ rủi ro cho người lao động và người sử dụng lao động.
-
- Công ước số 102 là tiêu chuẩn ASXH tối thiểu. Điều này có nghĩa là một quốc gia thành viên có thể cung cấp sự bảo vệ cao hơn các tiêu chuẩn tối thiểu được quy định trong Công ước, ví dụ bằng cách bảo vệ nhiều người hơn, đặt tỷ lệ thay thế cao hơn hoặc thời gian hưởng dài hơn, nhưng luật pháp và thực tiễn quốc gia của quốc gia đó phải đảm bảo, ở mức tối thiểu, rằng các chế độ luôn đáp ứng các tiêu chuẩn đã được thiết lập.
- Hiến chương ILO quy định rõ rằng các quốc gia thành viên không nên sử dụng việc phê chuẩn Công ước để tác động đến bất kỳ quyền được hưởng chế độ cao hơn cho người lao động so với các quy định trong Công ước (Điều 19(8)).
- Công ước số 102 là tiêu chuẩn ASXH tối thiểu. Điều này có nghĩa là một quốc gia thành viên có thể cung cấp sự bảo vệ cao hơn các tiêu chuẩn tối thiểu được quy định trong Công ước, ví dụ bằng cách bảo vệ nhiều người hơn, đặt tỷ lệ thay thế cao hơn hoặc thời gian hưởng dài hơn, nhưng luật pháp và thực tiễn quốc gia của quốc gia đó phải đảm bảo, ở mức tối thiểu, rằng các chế độ luôn đáp ứng các tiêu chuẩn đã được thiết lập.
-
Các tiêu chuẩn ASXH của ILO không loại trừ bất kỳ chương trình nào. Nếu một cơ chế hay một chương trình ASXH nào cung cấp sự bảo vệ chống lại các rủi ro xã hội theo cách thức được quy định trong Công ước và tôn trọng các nguyên tắc của Công ước, nó có thể được coi là phù hợp với Công ước.
Tuy nhiên, trong hầu hết các trường hợp, các chương trình mức đóng xác định còn được gọi là tài khoản tiết kiệm cá nhân không tuân thủ các nguyên tắc và tiêu chuẩn cơ bản này vì những lý do:
- Nguyên tắc bảo đảm mức hưởng tối thiểu và xác định: Để phù hợp, lương hưu phải được trả định kỳ ở mức ít nhất bằng 40% thu nhập trước đó cho bất kỳ người nào có thu nhập bằng hoặc thấp hơn một công nhân lành nghề theo quy định của Công ước. Trong hầu hết các trường hợp, các chương trình mức đóng xác định không đưa ra sự đảm bảo theo luật định rằng lương hưu thoả đáng và có thể dự đoán được, vì mức hưởng còn tuỳ vào hiệu suất thị trường.
- Nguyên tắc điều chỉnh định kỳ: Lương hưu cần được duy trì sức mua theo thời gian thông qua các điều chỉnh định kỳ phản ánh những thay đổi trong chi phí sinh hoạt. Thông thường, các chương trình mức đóng xác định không tự động cung cấp các chế độ hàng năm và nếu có cung cấp thì các chế độ đó không được điều chỉnh theo giá cả. Do đó, người hưởng hưu trí từ Chương trình mức đóng xác định chịu rủi ro lạm phát, trong khi Chương trình mức hưởng xác định thường điều chỉnh lương hưu theo giá hoặc theo tiền lương.
- Nguyên tắc chế độ được cung cấp trong suốt thời gian dự phòng: Chế độ ASXH cần được chi trả trong suốt thời gian dự phòng. Ví dụ, trong trường hợp lương hưu cần trả cho đến khi người thụ hưởng qua đời. Theo nhiều chương trình mức đóng xác định, chế độ được tính toán trên cơ sở tổng kết dư trong tài khoản tiết kiệm cá nhân của từng người. Khi kết dư trong tài khoản hết, chế độ không được chi trả dù rủi ro xã hội vẫn diễn ra. Ở một số chương trình lương hưu, luật pháp quốc gia có thể cho phép người hưu trí mua bảo hiểm niên kim nhân thọ trọn đời bằng tiền tiết kiệm của họ. Tuy nhiên, trên thực tế, thị trường niên kim nhân thọ có thể thấp hoặc không tồn tại, vì ngành bảo hiểm sẽ không nhất thiết lưu ý đến việc cung cấp các công cụ tài chính như vậy, xét trên quan điểm rủi ro và tính không chắc chắn trong dài hạn (tức là rủi ro trong trường hợp tuổi thọ người thụ hưởng dài hơn dự kiến).
- Nguyên tắc tài chính tập thể: Các tiêu chuẩn ASXH của ILO dựa trên tiền đề rằng rủi ro được chia sẻ giữa các thành viên trong cộng đồng chứ không phải dựa trên việc dịch chuyển rủi ro từ thị trường sang cá nhân. Do đó, chế độ cần được chi trả thông qua các khoản đóng góp hoặc NSNN hoặc cả hai, đồng thời đảm bảo rằng tổng số tiền đóng góp bảo hiểm mà người được bảo vệ phải trả không vượt quá 50% tổng nguồn lực sử dụng để bảo vệ người lao động và vợ/chồng, con cái của họ. Nhìn chung, trong các chương trình mức đóng xác định, các rủi ro liên quan đến đầu tư vào thị trường tài chính, hay rủi ro liên quan đến thị trường lao động như thất nghiệp hoặc thu nhập thấp, được dịch chuyển sang các cá nhân, do đó Nhà nước không tham gia.
- Nguyên tắc quản lý có sự tham gia: ASXH cần được quản lý chung hoặc tham khảo ý kiến của đại diện của những người được bảo vệ, đặc biệt là khi trách nhiệm quản lý không được trao cho một tổ chức được quản lý bởi các cơ quan công quyền hoặc bởi một cơ quan chính phủ chịu trách nhiệm trước Quốc hội. Trong nhiều trường hợp, các chương trình mức đóng xác định do tư nhân quản lý không cho phép các thành viên được tham gia quản lý.
Cụ thể, Ủy ban Chuyên gia về Áp dụng Công ước và Khuyến nghị[1] (CEACR) đã thấy rằng các chương trình hưu trí dựa trên kết dư tài khoản tiết kiệm cá nhân do các quỹ hưu trí tư nhân quản lý không tuân theo các nguyên tắc đoàn kết, chia sẻ rủi ro và tài chính tập thể - những yếu tố tạo nên bản chất của ASXH, và cũng không tuân thủ nguyên tắc quản lý hưu trí phải minh bạch, có trách nhiệm và dân chủ vốn là cơ chế đảm bảo sự tham gia của đại diện của người được bảo hiểm.
Chú thích:[1]Ủy ban chuyên gia về áp dụng công ước và khuyến nghị (Committee of Experts on the Application of Conventions and Recommendations-CEACR), là cơ quan độc lập gồm 20 chuyên gia hàng đầu về pháp luật quốc gia và quốc tế có trách nhiệm thẩm định việc áp dụng các Công ước, Nghị định thư và Khuyến nghị của các quốc gia thành viên ILO
- Nguyên tắc bảo đảm mức hưởng tối thiểu và xác định: Để phù hợp, lương hưu phải được trả định kỳ ở mức ít nhất bằng 40% thu nhập trước đó cho bất kỳ người nào có thu nhập bằng hoặc thấp hơn một công nhân lành nghề theo quy định của Công ước. Trong hầu hết các trường hợp, các chương trình mức đóng xác định không đưa ra sự đảm bảo theo luật định rằng lương hưu thoả đáng và có thể dự đoán được, vì mức hưởng còn tuỳ vào hiệu suất thị trường.
-
- Nguyên tắc cơ bản trong Công ước, được quy định tại Điều 6, là sử dụng bảo hiểm bắt buộc. Tuy nhiên, các cơ chế bảo hiểm tự nguyện có thể sử dụng đối với dự phòng chăm sóc y tế, ốm đau, thất nghiệp, hưu trí, thai sản (chỉ chăm sóc y tế), khuyết tật và trợ cấp tiền tuất, nếu tuân theo các các điều kiện sau:
- Chương trình bảo hiểm tự nguyện phải được các cơ quan công quyền giám sát hoặc được quản lý bởi các đối tác xã hội theo các quy tắc được quy định trong pháp luật quốc gia.
- Chương trình bảo hiểm tự nguyện bao phủ một số lượng đáng kể những người có thu nhập bằng hoặc thấp hơn thu nhập của một người đại diện cho nhóm lao động thủ công lành nghề (theo quy định của Công ước).
- Phải đáp ứng các tiêu chuẩn và nguyên tắc quy định của Công ước, bao gồm cả những tiêu chuẩn và nguyên tắc áp dụng cho mức hưởng và thời gian hưởng tối thiểu.
- Trong thực tế, bảo hiểm tự nguyện dẫn đến sự lựa chọn bất lợi, nhóm chia sẻ rủi ro nhỏ và khuyến khích các các động cơ không thực hiện đúng chức năng. Nhiều ví dụ cho thấy rằng bảo hiểm tự nguyện hiếm khi là một chính sách thành công để mở rộng diện bao phủ ASXH hiệu quả.
- Nguyên tắc cơ bản trong Công ước, được quy định tại Điều 6, là sử dụng bảo hiểm bắt buộc. Tuy nhiên, các cơ chế bảo hiểm tự nguyện có thể sử dụng đối với dự phòng chăm sóc y tế, ốm đau, thất nghiệp, hưu trí, thai sản (chỉ chăm sóc y tế), khuyết tật và trợ cấp tiền tuất, nếu tuân theo các các điều kiện sau:
-
- Công ước số 102 không hướng đến xây dựng một mức hưởng theo tiêu chuẩn quốc tế duy nhất cho tất cả quốc gia. Thay vào đó, Công ước thừa nhận rằng hoàn cảnh quốc gia khác nhau và mức độ thoả đáng của từng quốc gia sẽ khác nhau. Do đó, để xác định mức hưởng ở một quốc gia có thoả đáng theo tiêu chuẩn được quy định trong Công ước số 102 hay không, Công ước đưa ra cơ chế xác định mức lương tham chiếu phù hợp với quốc gia. Điều này đảm bảo rằng việc đánh giá phản ánh thực tế quốc gia.
- Nhận thức việc xây dựng một hệ thống ASXH có những khó khăn, đặc biệt ở các nước thu nhập thấp và trung bình, các quốc gia có thể phê chuẩn Công ước ngay cả khi hệ thống ASXH chưa bao gồm tất cả 9 chế độ. Chỉ cần hệ thống ASXH của một quốc gia đã bao gồm 3 chế độ và một trong số đó là thất nghiệp, hưu trí, tai nạn lao động, khuyết tật và trợ cấp tiền tuất, quốc gia đó có thể phê chuẩn Công ước và tăng dần nghĩa vụ khi hệ thống ASXH phát triển thêm.
- Ngoài ra, nhận thức rằng một số nền kinh tế và các cơ sở y tế quốc gia vẫn đang phát triển, Công ước số 102 có các điều khoản linh hoạt cho phép các quốc gia, áp dụng đặc biệt và tạm thời, có thể chứng minh đã tuân thủ với các tiêu chuẩn thấp hơn. Việc này giúp các quốc gia có thu nhập thấp và trung bình dễ đạt tiêu chuẩn theo công ước. Bởi vì, thứ nhất, diện bao phủ có thể chỉ tính ở các doanh nghiệp công nghiệp thay vì toàn bộ khu vực kinh tế; thứ hai, diện bao phủ cũng có thể được tính theo các doanh nghiệp lớn hơn, do đó phù hợp với mô hình phát triển ASXH ở nhiều quốc gia.
- Tương tự, các nước thu nhập thấp và trung bình được phép tạm thời thực hiện Công ước số 102 trên cơ sở giảm gói chăm sóc y tế cho dự phòng về tai nạn lao động, hoặc giảm thời gian hưởng trợ cấp, ví dụ như trong trường hợp trợ cấp ốm đau.
- Công ước số 102 không hướng đến xây dựng một mức hưởng theo tiêu chuẩn quốc tế duy nhất cho tất cả quốc gia. Thay vào đó, Công ước thừa nhận rằng hoàn cảnh quốc gia khác nhau và mức độ thoả đáng của từng quốc gia sẽ khác nhau. Do đó, để xác định mức hưởng ở một quốc gia có thoả đáng theo tiêu chuẩn được quy định trong Công ước số 102 hay không, Công ước đưa ra cơ chế xác định mức lương tham chiếu phù hợp với quốc gia. Điều này đảm bảo rằng việc đánh giá phản ánh thực tế quốc gia.
-
- Dựa trên mô hình được thiết lập bởi Công ước số 102, các đối tác ba bên của ILO sau đó đã thông qua 5 Công ước khác, mỗi Công ước kèm theo một Khuyến nghị, để thiết lập các tiêu chuẩn ASXH cao hơn - về nhóm người được bảo vệ và mức hưởng của chế độ - cho 8 trong số 9 trường hợp dự phòng được đề cập trong Công ước số 102. Bao gồm:
- Công ước về trợ cấp tai nạn lao động, 1964 (số 121) và Khuyến nghị kèm theo số 121;
- Công ước về trợ cấp thương tật, tuổi già và tiền tuất, 1967 (số 128) và Khuyến nghị kèm theo số 131;
- Công ước về chăm sóc y tế và trợ cấp ốm đau, 1969 (số 130) và Khuyến nghị kèm theo số 134;
- Công ước về Xúc tiến việc làm và Chống thất nghiệp, 1988 (số 168) và Khuyến nghị kèm theo số 176;
- Công ước Bảo vệ thai sản, 2000 (số 183) và Khuyến nghị kèm theo số 191.
- Ngoài ra, Công ước về đối xử công bằng (trong ASXH) năm 1962 (số 118);Công ước về duy trì các quyền ASXH năm 1982 (số 157) và Khuyến nghị số 167 kèm theo hướng dẫn các quốc gia thực hiện quyền ASXH cho người di cư và gia đình họ.
- Các Công ước và Khuyến nghị khác, như Công ước về Lao động giúp việc gia đình, 2011 (số 189), Khuyến nghị về việc Chuyển dịch từ Kinh tế phi chính thức sang Kinh tế chính thức, 2015 (Khuyến nghị 204) hoặc Khuyến nghị về Tuyển dụng và Việc làm thỏa đáng vì Hòa bình và Khả năng chống chịu, 2017 (số 205) cũng bao gồm các tài liệu tham khảo có liên quan đến ASXH.
- Dựa trên mô hình được thiết lập bởi Công ước số 102, các đối tác ba bên của ILO sau đó đã thông qua 5 Công ước khác, mỗi Công ước kèm theo một Khuyến nghị, để thiết lập các tiêu chuẩn ASXH cao hơn - về nhóm người được bảo vệ và mức hưởng của chế độ - cho 8 trong số 9 trường hợp dự phòng được đề cập trong Công ước số 102. Bao gồm:
-
- Khuyến nghị về sàn ASXH, 2012 (số 202) là sự bổ sung mới nhất cho hệ thống tiêu chuẩn ASXH quốc tế, Khuyến nghị số 202 về Sàn ASXH đặt ra tầm nhìn chiến lược về cách đạt được ASXH toàn dân đồng thời tính đến nhiều khoảng trống và thách thức tồn tại về diện bao phủ, tính thoả đáng và toàn diện cũng như tính bền vững tài chính của ASXH. Khuyến nghị số 202 không thay thế, nhưng bổ sung cho Công ước số 102 và các tiêu chuẩn ASXH cao hơn, đồng thời tích hợp chúng vào tầm nhìn chiến lược này.
- Chiến lược thu hẹp khoảng trống bao phủ và phương thức đạt được bao phủ toàn dân theo tiếp cận hai chiều: (1) Các quốc gia cần cung cấp ít nhất các mức bảo vệ cơ bản cho toàn bộ những người có nhu cầu thông qua triển khai sàn ASXH theo chuẩn quốc gia; và (2) từng bước đảm bảo mức độ bảo vệ cao hơn cho càng nhiều người càng tốt theo hướng dẫn của Công ước số 102 và các tiêu chuẩn ASXH quốc tế cao hơn.
-
Khuyến nghị số 202 cũng đưa ra hướng dẫn về việc thiết kế và thực hiện các chính sách và chiến lược mở rộng ASXH quốc gia để đạt được mục tiêu ASXH toàn dân phù hợp với chiến lược hai chiều. Các chính sách đó định vị ASXH cao hơn trong chương trình nghị sự của Chính phủ và ngang bằng với các chính sách công lớn khác, đặc biệt là các chính sách về việc làm. Nó cũng tạo điều kiện cho sự phối hợp và gắn kết và tích hợp với các chính sách kinh tế, việc làm và thuế.
Các sàn ASXH (Phần II của Khuyến nghị số 202)
- Theo Khuyến nghị số 202, các sàn ASXH là tập hợp những bảo đảm ASXH cơ bản theo chuẩn quốc gia hướng đến việc bảo vệ người dân nhằm ngăn ngừa hoặc xóa bỏ tình trạng nghèo, dễ bị tổn thương và loại trừ xã hội. Ở cấp độ tối thiểu, Nhà nước cần cung cấp bốn bảo đảm sau: (1) Tiếp cận dịch vụ chăm sóc sức khỏe thiết yếu trong suốt vòng đời; (2) Bảo đảm thu nhập cơ bản cho trẻ em, đảm bảo tiếp cận dinh dưỡng, giáo dục, chăm sóc và bất kỳ hàng hóa và dịch vụ cần thiết nào khác; (3) Bảo đảm thu nhập cơ bản cho những người trong độ tuổi lao động không đủ thu nhập, đặc biệt trong các trường hợp ốm đau, thất nghiệp, thai sản và khuyết tật; (4) Bảo đảm thu nhập cơ bản cho người cao tuổi.
-
Các quốc gia thành viên có thể thiết kế các sàn ASXH của riêng mình và các bảo đảm ASXH cơ bản của sàn, sử dụng kết hợp các chương trình và chế độ ASXH, bằng tiền mặt hoặc hiện vật, có hiệu quả và hiệu suất cao trong khi vẫn lưu tâm đến bối cảnh quốc gia.
Chiến lược quốc gia mở rộng ASXH (Phần III của Khuyến nghị số 202)
- Theo Khuyến nghị số 202, việc hoạch định và thực hiện chính sách ASXH là cách tối ưu để thiết lập và duy trì một hệ thống ASXH toàn dân. Quá trình hoạch định và thực hiện chính sách, dựa trên sự tham gia ba bên với các tổ chức đại diện của NSDLĐ và NLĐ cũng như tham vấn với các tổ chức và đại diện của những nhóm dân số liên quan, là những động lực chính để xác định những khoảng trống của diện bao phủ, tính toàn diện và thoả đáng của ASXH, thiết lập các mục tiêu trước mắt và dài hạn, và những hoạt động giảm thiểu sự phân mảnh và cải thiện sự phối hợp giữa các cấu phần khác nhau của hệ thống ASXH. Việc này cũng làm tăng trách nhiệm quốc gia và cải thiện sự hấp thụ chính sách, đặc biệt là thông qua cách tiếp cận có sự tham gia của các đối tác xã hội và gắn kết các tác nhân chính, trong đó có Bộ Tài chính. Điều này có vai trò quan trọng, ví dụ như trong việc cải thiện tính bền vững tài chính, tài khóa và kinh tế, bao gồm bằng cách đảm bảo rằng nguồn chi trả cần thiết được phân bổ và bố trí hợp lý.
- Khuyến nghị số 202 nêu rõ cách tiếp cận từng bước trong hoạch định và thực hiện các chiến lược mở rộng ASXH quốc gia. Điều này bao gồm: (1) thiết lập các mục tiêu phản ánh các ưu tiên quốc gia; (2) xác định các khoảng trống và rào cản đối với việc bảo vệ; (3) tìm cách thu hẹp khoảng trống đó; (4) Kết hợp chính sách ASXH với chính sách thị trường lao động chủ động, bao gồm dạy nghề; (5) xác định nhu cầu và nguồn lực tài chính; và (6) nâng cao nhận thức về các sàn ASXH và chiến lược mở rộng thông qua các chương trình truyền thông.
Giám sát tiến độ (Phần IV của Khuyến nghị số 202)
- Các hệ thống ASXH cần có các cơ chế giám sát được thể chế hóa để theo dõi việc thực hiện các chương trình và cơ chế, cũng như chỉ dẫn hướng hoàn thiện nếu cần. Cần thực hiện giám sát thường xuyên và đánh giá định kỳ, đặc biệt thông qua việc thu thập, tổng hợp và phân tích dữ liệu ASXH. Việc giám sát sẽ hiệu quả nếu được các cơ quan chức năng theo luật định thực hiện với sự tham gia của các đối tác xã hội, và tuân theo hướng dẫn và khung thời gian quy định trong các chính sách ASXH quốc gia.
- Việc thu thập và phân tích dữ liệu toàn diện có vai trò quan trọng đối với hoạch định và triển khai hiệu quả chính sách và pháp luật dựa trên bằng chứng. Điều này ngụ ý cần có dữ liệu về những người đóng góp và người thụ hưởng được phân tách theo giới tính, theo nhóm tuổi, theo khu vực cư trú ở nông thôn và thành thị, và dữ liệu chi tiêu được phân tách theo chức năng và loại chi tiêu.
- Khuyến nghị về sàn ASXH, 2012 (số 202) là sự bổ sung mới nhất cho hệ thống tiêu chuẩn ASXH quốc tế, Khuyến nghị số 202 về Sàn ASXH đặt ra tầm nhìn chiến lược về cách đạt được ASXH toàn dân đồng thời tính đến nhiều khoảng trống và thách thức tồn tại về diện bao phủ, tính thoả đáng và toàn diện cũng như tính bền vững tài chính của ASXH. Khuyến nghị số 202 không thay thế, nhưng bổ sung cho Công ước số 102 và các tiêu chuẩn ASXH cao hơn, đồng thời tích hợp chúng vào tầm nhìn chiến lược này.
Nội dung liên quan

Cổng thông tin quốc gia
Việt Nam

Thúc đẩy và Xây dựng An sinh Xã hội ở Châu Á (Việt Nam - Giai đoạn 4)